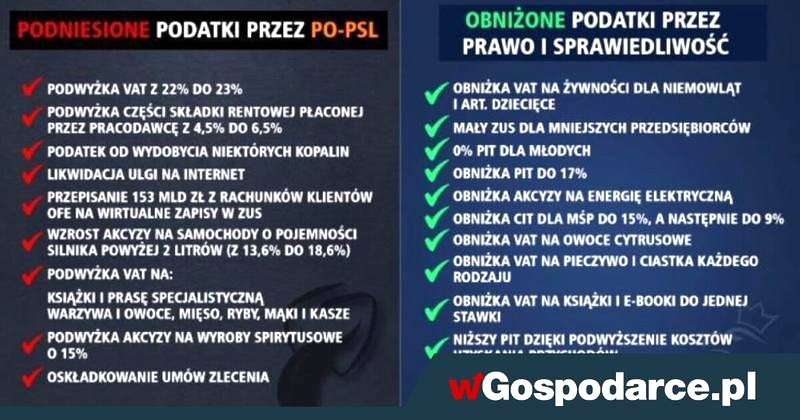
Hasło „22 nowe daniny” często pojawia się w dyskusjach o rządach PiS. Obejmuje ono rozwiązania wprowadzane lub podnoszone w latach 2015–2023: od opłaty mocowej i cukrowej, przez podatek handlowy i opłatę od „małpek”, po zmiany w składkach oraz zasadach rozliczania podatków. Nie wszystkie były jednak nowymi podatkami w ścisłym znaczeniu — część stanowiła opłaty, składki lub podwyżki istniejących obciążeń. Dlatego sama liczba 22 wymaga doprecyzowania.
- Hasło „22 nowe daniny” obejmuje różne podatki, opłaty, składki, ograniczenia ulg i zmiany przepisów z lat 2015–2023 — nie 22 powszechne podatki płacone przez każdego.
- Niektóre obciążenia, takie jak opłata mocowa, opłata cukrowa i podatek od sprzedaży detalicznej, zaczęły obowiązywać w 2021 r. Część kosztów firm mogła trafiać do konsumentów przez wyższe ceny.
- Do obciążeń związanych z energią zaliczano m.in. opłatę mocową, OZE i kogeneracyjną. Potoczny „podatek od deszczu” dotyczy zaś tylko nieruchomości spełniających określone kryteria dotyczące powierzchni, uszczelnienia i retencji.
- Polski Ład od 2022 r. uzależnił składkę zdrowotną przedsiębiorców od formy opodatkowania i zlikwidował jej odliczanie od podatku. Równocześnie zmienił PIT: podniósł kwotę wolną do 30 tys. zł i próg podatkowy do 120 tys. zł oraz obniżył stawkę w pierwszym progu do 12%.
- Według przytoczonych wyliczeń FOR przeciętne obciążenie wzrosło z 20 103 zł w 2015 r. do 29 754 zł w 2020 r. Nie oznacza to jednak, że każda osoba zapłaciła tyle samo — wpływ danin zależy m.in. od dochodów, wydatków, majątku i formy rozliczenia.
W artykule wyjaśniam, skąd wzięła się ta lista i jak poszczególne zmiany mogły wpłynąć na codzienne wydatki gospodarstw domowych oraz koszty firm. Przyglądam się też konkretnym stawkom i datom: opłata cukrowa obowiązuje od 2021 r., opłatę mocową nalicza się od tego samego roku, a podatek od sprzedaży detalicznej zaczął działać w 2021 r. Zamiast opierać się na chwytliwym haśle, rozróżniam nowe daniny, podwyżki i zmiany składkowe, by rzetelniej pokazać faktyczny wzrost obciążeń.
Porównanie obciążeń i zmian opisanych w tekście
| Propozycja z nagłówka | Na czym polega | Kogo lub czego dotyczy | Najważniejsze informacje |
|---|---|---|---|
| Co oznacza liczba 22 nowych danin według Ministerstwa Finansów? | Katalog nowych lub zmienionych obciążeń, a nie 22 odrębne podatki płacone przez każdą osobę. | Między innymi firmy, konsumenci i podatnicy objęci zmianami składek lub zasad rozliczeń. | Obciążenia mogły być przenoszone na klientów w cenach. Przytoczone wyliczenia FOR wskazują, że przeciętne obciążenie wyniosło 29 754 zł w 2020 r., wobec 20 103 zł w 2015 r. |
| Dlaczego 22 obciążenia nie oznaczają 22 powszechnych podatków? | Liczba obejmuje różne podatki, opłaty, składki, ograniczenia ulg i zmiany przepisów. | Różne grupy: konkretne branże, przedsiębiorcy, właściciele nieruchomości lub konsumenci. | Zakres i koszt każdej pozycji zależały od tego, kogo obejmowała, kiedy weszła w życie i jak wpływała na budżet lub ceny. |
| Które opłaty za energię zaliczono do nowych danin? | Opłata mocowa oraz opłaty OZE i kogeneracyjna. | Odbiorcy energii elektrycznej, w tym gospodarstwa domowe. | Opłatę mocową naliczano od 2021 r.; jej wysokość dla gospodarstw zależała od rocznego zużycia prądu. Opłaty OZE i kogeneracyjna wspierały odpowiednio odnawialne źródła energii oraz skojarzoną produkcję prądu i ciepła. |
| Kogo obejmuje tak zwany podatek od deszczu? | Opłata za ograniczenie naturalnej retencji wody. | Właścicieli nieruchomości powyżej 3500 m², z ponad 70-procentowym uszczelnieniem terenu i bez kanalizacji. | Stawka zależy m.in. od gromadzenia wody i wynosi od 0,10 do 0,50 zł za m² rocznie. Wskazany przykład: 2500 zł rocznie za działkę 5000 m² przy 80-procentowym uszczelnieniu i braku retencji. |
| Jak Polski Ład zmienił składkę zdrowotną przedsiębiorców? | Od 2022 r. składka zależy od formy opodatkowania, a jej odliczenie od podatku zostało zlikwidowane. | Przedsiębiorców rozliczających się według skali, podatku liniowego lub ryczałtu. | Składka wynosi 9% dochodu przy skali i 4,9% przy podatku liniowym. Przy ryczałcie jest stała w ramach jednego z trzech progów przychodu. |
| Co zmieniła reforma PIT w 2022 roku? | Podniosła kwotę wolną i pierwszy próg podatkowy oraz obniżyła stawkę PIT w pierwszym progu. | Podatników rozliczających się według skali podatkowej. | Kwota wolna wyniosła 30 tys. zł, próg 120 tys. zł, a stawka w pierwszym progu spadła z 17% do 12%. Nadwyżka ponad próg była opodatkowana stawką 32%; równocześnie wiele osób utraciło możliwość odliczenia składki zdrowotnej. |
| Dlaczego liczba 22 nie pokazuje, ile zapłaciło każde gospodarstwo domowe? | Obciążenia mają różne podstawy, stawki i grupy płatników; część jest ponoszona pośrednio. | Gospodarstwa domowe o różnych dochodach, wydatkach, majątku i sytuacji rodzinnej. | Nie każda rodzina płaci wszystkie daniny ani w tej samej wysokości. VAT jest zawarty w cenach, a PIT zależy m.in. od dochodu i formy rozliczenia. |
Co oznacza liczba 22 nowych danin według Ministerstwa Finansów?
Przywoływana przez Ministerstwo Finansów liczba 22 nowych danin nie oznacza, że wprowadzono 22 zupełnie nowe podatki dochodowe ani że każdy płaci 22 osobne opłaty. Obejmuje nowe lub zmienione obciążenia, które pojawiały się w różnych latach rządów PiS — między innymi podatki i opłaty nakładane na firmy, takie jak podatek bankowy i handlowy oraz opłata mocowa i paliwowa. Dlatego traktuję tę liczbę jako katalog dodatkowych źródeł dochodów państwa, a nie wykaz nowych pozycji w zeznaniu podatkowym. Co więcej, nawet jeśli formalnie daninę płaci przedsiębiorstwo, może przenieść część kosztu na klientów, podnosząc ceny produktów i usług.
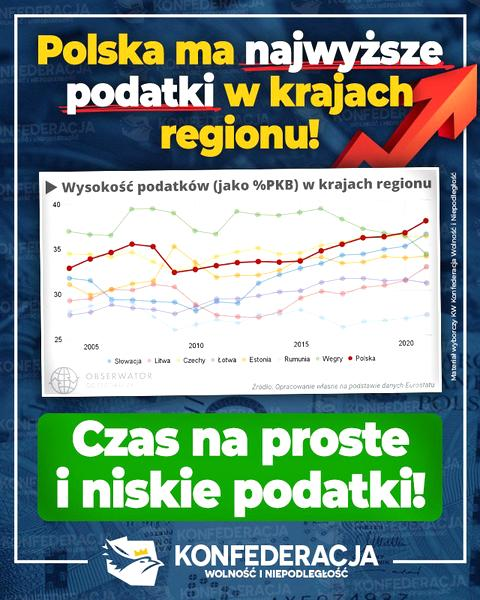
Sama liczba 22 nie pokazuje zatem, o ile wzrosły obciążenia konkretnej osoby — liczy się ich łączny efekt. Według przytoczonych wyliczeń Forum Obywatelskiego Rozwoju przeciętny Polak oddał państwu w 2020 r. 29 754 zł: o ponad 4600 zł więcej niż rok wcześniej i o 9651 zł więcej niż w 2015 r., gdy kwota wynosiła 20 103 zł. Oznacza to wzrost o blisko połowę, mimo obniżenia części podatków dochodowych i zniesienia PIT dla młodych. Dla porównania dochód rozporządzalny na osobę zwiększył się z 1386 zł w 2015 r. do 1919 zł w 2020 r. Z kolei koszt walki z pandemią w samym 2020 r. oszacowano na 2722 zł na mieszkańca. Odczytuję więc „22 daniny” jako sygnał, że obciążenia rosły różnymi kanałami, także pośrednio — przez ceny — a nie jako dowód, że wszyscy płacili dokładnie 22 nowe podatki.
Na wysokość obciążeń wpływają nie tylko podatki dochodowe, lecz także opłaty ponoszone przez firmy. Część tych kosztów może ostatecznie trafić do konsumentów w cenach towarów i usług.
Ciekawostka: Danina formalnie nakładana na firmę może być odczuwalna przez konsumenta — przedsiębiorstwo może uwzględnić jej koszt w cenach towarów lub usług.
Dlaczego 22 obciążenia nie oznaczają 22 powszechnych podatków?
Mówiąc o 22 nowych daninach, nie mam na myśli 22 podatków płaconych co miesiąc przez każdego z nas. To łączna liczba różnych obciążeń i zmian w przepisach: jedne dotyczyły konkretnych branż, przedsiębiorców lub produktów, inne zaś przybrały formę opłat, składek albo ograniczeń ulg. Dlatego sama liczba nie mówi, jak powszechny był dany ciężar ani ile faktycznie kosztował przeciętną osobę.
Aby ocenić, co obejmowała ta liczba, warto zwrócić uwagę na kilka kwestii:
- kogo obejmowała dana pozycja — konkretną branżę, przedsiębiorców czy konsumentów;
- kiedy weszła w życie;
- czy miała formę podatku, opłaty, składki, ograniczenia ulgi lub zmiany w przepisach;
- jak wpłynęła na budżet domowy, działalność firmy albo ceny dla klientów.
Aby ocenić rzeczywisty wzrost obciążeń, warto sprawdzić, kogo obejmowała każda z 22 pozycji, kiedy weszła w życie i jak wpłynęła na budżet domowy lub działalność firmy. Niektóre daniny dotyczyły wąskiej grupy, podczas gdy inne mogły pośrednio podnosić ceny dla wielu klientów. Ponadto nie każda była zupełnie nowym podatkiem — część wynikała ze zmian obowiązujących zasad. Dlatego traktuję liczbę „22” jako punkt wyjścia do analizy, a nie dowód, że każdy Polak zapłacił 22 powszechne podatki.
Które opłaty za energię zaliczono do nowych danin?
Do nowych danin związanych z energią należała przede wszystkim opłata mocowa, którą od 2021 r. doliczano do rachunków za prąd. Finansowała utrzymywanie rezerw mocy, czyli gotowość elektrowni do produkcji energii w okresach dużego zapotrzebowania. Jej wysokość w gospodarstwach domowych zależała od rocznego zużycia: obowiązywały cztery progi — do 500 kWh, od 500 do 1200 kWh, od 1200 do 2800 kWh oraz powyżej 2800 kWh. W efekcie odbiorcy widzieli dodatkową pozycję na fakturze, nawet jeśli nie zmienili sposobu korzystania z prądu.
Ponadto na rachunkach pojawiały się opłata OZE i opłata kogeneracyjna, związane odpowiednio ze wsparciem odnawialnych źródeł energii oraz jednoczesną produkcją prądu i ciepła. Nie wszystkie te pozycje były całkowicie nowe: część wcześniej wynosiła zero, a część przywrócono po przerwie. Mimo to podnosiły rachunki odbiorców. Dlatego zestawienia nowych obciążeń energetycznych uwzględniały je obok opłaty mocowej, choć warto odróżnić nową daninę od opłaty, której stawka po prostu znów zaczęła obowiązywać.
Kogo obejmuje tak zwany podatek od deszczu?
Potoczny „podatek od deszczu” to opłata za ograniczenie naturalnej retencji, a nie danina pobierana za każdy deszczowy dzień. Dotyczy właścicieli nieruchomości o powierzchni powyżej 3500 m², na których zabudowa lub utwardzenie gruntu wyłączyły z powierzchni biologicznie czynnej ponad 70 proc. terenu, a które nie są objęte kanalizacją otwartą ani zamkniętą. Chodzi więc przede wszystkim o duże działki, gdzie woda z dachów, parkingów czy dróg spływa zamiast wsiąkać w ziemię.
Wysokość opłaty zależy między innymi od tego, czy właściciel gromadzi wodę. Rozporządzenie ustala stawki od 0,10 zł za 1 m² rocznie przy retencjonowaniu do 10 proc. odpływu, przez 0,15 zł przy retencji od 10 do 30 proc., aż po 0,50 zł, gdy właściciel nie stosuje takich rozwiązań. Przykładowo za działkę o powierzchni 5000 m² i 80-procentowym uszczelnieniu można zapłacić 2500 zł rocznie, jeśli nie gromadzi się na niej wody. Obowiązek obejmuje jednak wyłącznie nieruchomości spełniające wszystkie ustawowe kryteria, a nie każdy dom z podjazdem czy kostką brukową.
Jak Polski Ład zmienił składkę zdrowotną przedsiębiorców?
Przed Polskim Ładem przedsiębiorca płacił w praktyce stałą składkę zdrowotną, niezależną od faktycznego dochodu. Reforma, która weszła w życie w 2022 r., zlikwidowała możliwość odliczenia składki od podatku, a jej wysokość uzależniła od formy opodatkowania. Przedsiębiorcy rozliczający się podatkiem liniowym zaczęli płacić 4,9 proc. dochodu, a stosujący skalę podatkową — 9 proc. Ryczałtowcy otrzymali odrębny system: składka zależy od rocznego przychodu i mieści się w jednym z trzech progów, dlatego w każdym przedziale ma stałą wysokość. Zamiast ujednolicić zasady, reforma wprowadziła więc trzy sposoby naliczania składki — po jednym dla każdej formy rozliczeń.
Najważniejsze różnice w sposobie naliczania składki zdrowotnej przedstawiają się następująco:
- podatek liniowy: 4,9 proc. dochodu;
- skala podatkowa: 9 proc. dochodu;
- ryczałt: stała składka zależna od rocznego przychodu i przypisanego progu.
Zmiana wyraźnie przetasowała opłacalność poszczególnych form opodatkowania: podatek liniowy stracił na atrakcyjności, a ryczałt zyskał. Dotyczyło to zwłaszcza branż takich jak IT, gdzie stawka podatku wynosi 8,5 lub 12 proc., oraz usług medycznych, dla których obniżono ją z 17 do 14 proc. Ryczałtowcy płacą składkę w określonej kwocie, natomiast liniowcy — proporcjonalnie do dochodu, według stawki 4,9 proc. W efekcie między 2021 a 2022 r. liczba podatników liniowych spadła o 270 tys., a część z nich przeszła na ryczałt. Polski Ład miał ograniczyć różnice w obciążeniach osób zatrudnionych na etacie i przedsiębiorców, jednak skomplikował system oraz zwiększył zachęty do wyboru korzystniejszej formy rozliczeń.
Co zmieniła reforma PIT w 2022 roku?
W 2022 roku reforma PIT, czyli Polski Ład, podniosła kwotę wolną od podatku do 30 tys. zł, a pierwszy próg podatkowy — do 120 tys. zł rocznie. Stawka w tym progu spadła z 17 do 12 proc., natomiast od nadwyżki ponad 120 tys. zł obowiązywało 32 proc. Jednocześnie wiele osób straciło możliwość odliczania składki zdrowotnej od podatku. Dlatego niższa stawka PIT nie zawsze oznaczała mniejsze łączne obciążenia. System stał się bardziej skomplikowany, a podatnicy zarabiający niewiele powyżej średniej dotkliwie odczuwali nagłe wejście w próg 32 proc., powiększone o 9-procentową składkę zdrowotną.
Z czasem okazało się też, że kwoty wolnej i progu podatkowego nie waloryzowano, mimo wzrostu cen i wynagrodzeń. W efekcie próg 32 proc. przekraczało już około 2,3 mln osób, czyli mniej więcej 10 proc. podatników, wobec około 1,9 mln pięć lat wcześniej. Późniejsze propozycje korekt miały złagodzić ten problem: rozważano podniesienie progu do 150 tys. zł oraz wprowadzenie stawki 24 proc. dla części dochodów powyżej 130 tys. zł. Nie usuwały one jednak różnic w opodatkowaniu etatu, działalności gospodarczej i innych źródeł dochodu, a także nie likwidowały zachęty do przechodzenia na podatek liniowy.
Ciekawostka: podniesienie progu 32 proc. do 120 tys. zł nie oznaczało, że każda osoba przekraczająca tę kwotę płaciła 32 proc. od całego dochodu — wyższa stawka obejmowała wyłącznie nadwyżkę ponad próg.
Dlaczego liczba 22 nie pokazuje, ile zapłaciło każde gospodarstwo domowe?
Liczba 22 oznacza katalog różnych danin, a nie rachunek, który każda rodzina otrzymała do zapłacenia. Poszczególne podatki i opłaty mają bowiem inne podstawy, stawki oraz grupy płatników. VAT jest ukryty w cenach zakupów, PIT zależy m.in. od dochodu i formy rozliczenia, a akcyza obejmuje konkretne towary, takie jak paliwo, alkohol czy papierosy. Część obciążeń dotyczy zaś firm, właścicieli nieruchomości albo osób osiągających bardzo wysokie dochody. Dlatego nie można po prostu pomnożyć 22 przez jedną kwotę i uznać, że tyle zapłaciło każde gospodarstwo domowe: wiele rodzin nie uiszcza części danin bezpośrednio, a pozostałe ponosi w różnej wysokości, często pośrednio — w cenach produktów i usług.
Różnorodność danin sprawia, że ich wpływ na budżety domowe jest nierównomierny. Rzeczywiste obciążenie zależy między innymi od dochodów, wydatków, majątku i sytuacji rodzinnej.
Różnice widać również w podatkach dochodowych. PIT zależy od zarobków, kwoty wolnej wynoszącej 30 tys. zł, progów 12% i 32% oraz wybranej formy opodatkowania. W rezultacie przedsiębiorca rozliczający się według skali, liniowym PIT 19% lub ryczałtem może płacić zupełnie inny podatek niż pracownik etatowy. Znaczenie mają także ulgi i zwolnienia. Przykładowo projekt zerowego PIT dla rodzin z co najmniej dwojgiem dzieci zakładał kwotę zmniejszającą podatek w wysokości 16 800 zł zamiast 3 600 zł, ale nie obejmował m.in. rodzin z jednym dzieckiem ani osób płacących podatek liniowy. Z kolei VAT, który w 2024 r. przynosił około 8% PKB, miał stawki 23%, 8% i 5%, a jego przeciętna efektywna stawka wynosiła około 15–16%. Dlatego „22 daniny” traktuję jako liczbę rodzajów obciążeń wprowadzonych lub zmienionych, a nie dowód, że każde gospodarstwo zapłaciło tyle samo. Aby to ustalić, potrzebne byłyby dane o dochodach, zakupach, majątku i sytuacji rodzinnej każdego podatnika.
Źródła:
- https://www.gov.pl/attachment/b8936bbe-d22b-4c29-b5a6-48dcc34871d4
- https://demagog.org.pl/wypowiedzi/ile-podatkow-wprowadzono-w-czasach-pis/
- https://subiektywnieofinansach.pl/donald-tusk-chce-przejac-wladze-pis-to-sa-rzady-3d-dlug-daniny-drozyzna/
- https://orka.sejm.gov.pl/WydBAS.nsf/0/E1031CCDCD61D7C7C1257F8F003CB6BF/$file/Dylematy%20reformy%20systemu%20podatkowego.pdf
- https://orka.sejm.gov.pl/WydBAS.nsf/0/AF6A5D3C32B70CC8C1257FA10046F813/$file/Studia_BAS_45.pdf
- https://www.money.pl/podatki/paradoks-polskich-zarobkow-30-tysiecy-najlepiej-zarabiajacych-etatowcow-zniknelo-w-ciagu-roku-7129107250109344a.html
- https://oko.press/podatek-liniowy-20-lat-historia-falszywe-samozatrudnienie
- https://subiektywnieofinansach.pl/rzad-wreszcie-proponuje-zmiany-podatkowe-recenzja/
- https://subiektywnieofinansach.pl/coraz-wyzszy-dlug-publiczny-trzeba-podniesc-podatki/
- https://www.infor.pl/twoje-pieniadze/swiadczenia/7442064,zerowy-pit-dla-rodzin-22-prezydent-ponownie-zlozyl-swoj-podpis-pod-projektem.html