Sprzedaż Lotosu była jedną z najgłośniejszych i najbardziej kontrowersyjnych decyzji gospodarczych za rządów PiS. Co naprawdę wydarzyło się podczas tego procesu, jakie argumenty przedstawiał rząd i jakie były jego konsekwencje dla polskiego rynku paliw? W artykule przyglądam się najważniejszym faktom, decyzjom i wątpliwościom związanym z transakcją.
Fuzja Grupy Lotos z Orlenem, jeden z najgłośniejszych projektów gospodarczych rządu PiS, została ogłoszona w 2018 roku i sfinalizowana 1 sierpnia 2022 roku. Po uzyskaniu zgody Komisji Europejskiej i sprzedaży części aktywów Orlen przejął pozostałe udziały Lotosu za około 1,15 mld zł. Akcjonariusze Lotosu otrzymali 1,075 akcji Orlenu za każdą swoją akcję.
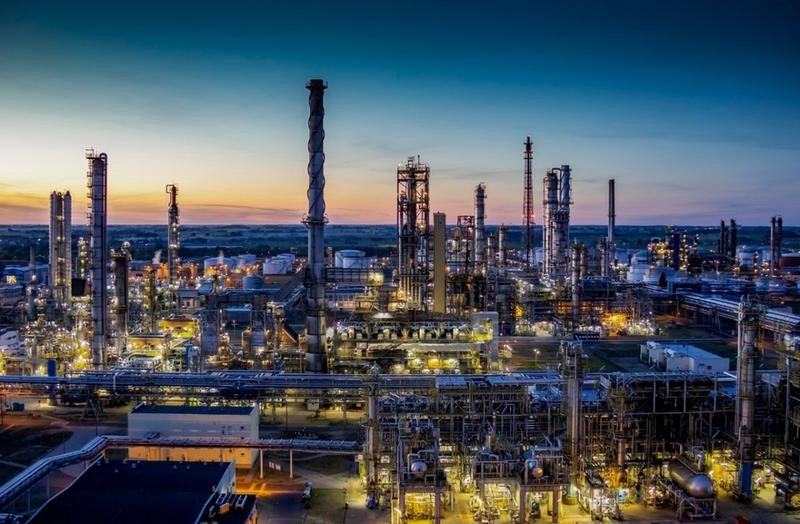
Komisja Europejska zatwierdziła transakcję w lipcu 2020 roku pod warunkiem wprowadzenia środków zaradczych. Orlen sprzedał saudyjskiemu Saudi Aramco 30 proc. udziałów w rafinerii gdańskiej i przyznał mu prawo do zakupu około 45 proc. jej produkcji. Część stacji Lotosu przejęła węgierska grupa MOL, a segment hurtowy — Unimot. Rząd uznał te warunki za cenę budowy silnego, zintegrowanego koncernu. Krytycy pytali jednak, czy sprzedaż strategicznych aktywów nie była zbyt daleko idącym ustępstwem.
Fuzja, która podzieliła opinię publiczną i zmieniła rynek paliw
Władze PiS przekonywały, że większy Orlen skuteczniej powalczy o zagraniczne rynki, zainwestuje w energetykę i lepiej poradzi sobie z kryzysami cenowymi. Przeciwnicy wskazywali natomiast na koncentrację rynku, ryzyko osłabienia konkurencji i ograniczoną przejrzystość negocjacji. Kwestionowali też wycenę aktywów oraz to, czy Skarb Państwa, mający decydujący wpływ na Orlen, dostatecznie zabezpieczył kontrolę nad rafinerią w Gdańsku.
Fuzja była nie tylko operacją biznesową, lecz także decyzją polityczną, której skutki będą oceniane przez lata. Po połączeniu Orlen objął m.in. rafinerie, sieć stacji i działalność energetyczną, a Lotos przestał istnieć jako samodzielna spółka. Jedni widzą w tym budowę krajowego czempiona, inni — pośpiech i kosztowne kompromisy. Najwięcej sporów wciąż budzą warunki umów, które określiły, kto kontroluje poszczególne części dawnego Lotosu.
Wycena Lotosu: czy Polska sprzedała spółkę za tanio?
Fuzję Grupy Lotos z Orlenem sfinalizowano w sierpniu 2022 r., ale jej cena nadal budzi emocje. Orlen przejął 53,19 proc. akcji Lotosu i wyemitował w zamian łącznie 品 własnych akcji, wycenionych na około 7,9 mld zł. Obliczenia oparto na cenie 79,83 zł za akcję Orlenu i parytecie wymiany 1,075 akcji Orlenu za jedną akcję Lotosu.
Komisja Europejska uzależniła zgodę na transakcję od ustępstw, które miały ograniczyć koncentrację na rynku. Orlen sprzedał Saudi Aramco 30 proc. udziałów w rafinerii gdańskiej oraz prawo do około 50 proc. jej mocy przerobowych. Zbył też część stacji paliw i aktywów hurtowych. Krytycy uznawali, że te warunki mogły obniżyć wartość przejmowanego pakietu; rafineria przerabiała około 10,5 mln ton ropy rocznie.
Fuzja zmieniła rachunek wartości i rozpaliła spór o cenę
Nie wystarczy porównać wartości akcji, by rozstrzygnąć, czy Polska sprzedała Lotos za tanio. Trzeba uwzględnić przejęte aktywa, zadłużenie, przyszłe zyski i efekty połączenia. Zwolennicy fuzji wskazywali na większą skalę działania i możliwości inwestycyjne wspólnego koncernu, natomiast przeciwnicy podkreślali, że sprzedaż części kluczowych aktywów zaostrzyła spór o cenę. Ostateczny bilans zależy również od tego, jak Orlen wykorzystał połączone zasoby w kolejnych latach.
Przy ocenie transakcji warto uwzględnić kilka kluczowych czynników:
- wartość przejętych aktywów i wysokość zadłużenia;
- przyszłe zyski oraz efekty połączenia spółek;
- koszty integracji i skutki ustępstw regulacyjnych;
- długoterminowe korzyści i koszty fuzji.
Poza tym cena rynkowa akcji nie odzwierciedla wprost ani wartości całej spółki, ani jej strategicznego znaczenia. Oceniając transakcję, należy uwzględnić wartość rafinerii, sieci sprzedaży, marże, koszty integracji i skutki ustępstw regulacyjnych. Dlatego określenie „sprzedaż za tanio” zależy od przyjętych założeń; pełną ocenę pozwala sformułować dopiero analiza długoterminowych korzyści i kosztów fuzji.
Ciekawostka: parytet wymiany 1,075 oznaczał, że za każdą akcję Lotosu akcjonariusz otrzymywał 1,075 akcji Orlenu — dlatego ocena ceny zależy nie tylko od kwoty transakcji, lecz także od przyjętej wyceny obu spółek.
Arabscy inwestorzy i warunki przejęcia części Lotosu
Arabscy inwestorzy uczestniczyli w rozmowach o przejęciu części Lotosu podczas reorganizacji polskiego sektora paliwowego. Oceniano nie tylko cenę, lecz także zakres aktywów, ciągłość dostaw i wpływ transakcji na konkurencję. W doniesieniach pojawiała się kwota około 1,15 mld zł za 30 proc. udziałów w rafinerii w Gdańsku.
Ustalenia przewidywały dostawy co najmniej 10 mln ton ropy rocznie przez okres do 10 lat. Dzięki temu rafineria mogła zyskać większą przewidywalność, a inwestor — długoterminowy związek z jej działalnością. Te warunki pokazują, jak istotne były umowy towarzyszące sprzedaży.
417 stacji i dostawy ropy: warunki ochrony bezpieczeństwa paliwowego
Porozumienie obejmowało także aktywa hurtowe i logistyczne. Wśród nich znalazło się 417 stacji Lotosu, które miały przejść do węgierskiej grupy MOL. Zobowiązania dotyczące infrastruktury i dostaw miały ograniczyć ryzyko zakłóceń w dostępie do paliw oraz utrudnień w pracy gdańskiej rafinerii.
Arabscy inwestorzy mogli wnieść kapitał i międzynarodowe doświadczenie, jednak przejęcie zależało od spełnienia konkretnych warunków. Liczyły się cena, wielkość udziałów, długość kontraktów na dostawy ropy oraz zasady korzystania z infrastruktury. Łącznie czynniki te decydowały o atrakcyjności oferty i jej zgodności z wymogami bezpieczeństwa energetycznego Polski.
Ciekawostka: kontrakt na dostawy co najmniej 10 mln ton ropy rocznie przez maksymalnie 10 lat miał znaczenie nie tylko handlowe — zapewniał gdańskiej rafinerii przewidywalne zaopatrzenie, a zarazem wiązał inwestora z jej dalszą działalnością.
Skutki sprzedaży Lotosu dla polskiego rynku paliw
Sprzedaż Lotosu wpłynęła na strukturę polskiego rynku paliw, konkurencję, bezpieczeństwo dostaw oraz sytuację pracowników i regionów.
- Większa koncentracja rynku: Połączenie Lotosu z Orlenem zmniejszyło liczbę dużych, niezależnych firm w Polsce i wzmocniło pozycję największego krajowego koncernu.
- Zmiany w konkurencji: Sprzedaż części aktywów, w tym stacji paliw i udziałów w rafinerii, miała ułatwić innym firmom wejście na rynek lub rozwój. Jej wpływ zależy jednak od tego, jak aktywnie te firmy będą konkurować.
- Możliwe skutki dla cen: Konsolidacja może ułatwić koordynację działań i inwestycji, ale nie przesądza o cenach paliw. Wpływają na nie także notowania ropy, kursy walut, podatki i marże.
- Bezpieczeństwo dostaw: Większa skala działalności Orlenu może usprawnić logistykę i wesprzeć inwestycje. Równie ważne pozostają jednak zróżnicowane źródła importu i dostęp do infrastruktury.
- Konsekwencje dla pracowników i regionu: Integracja może zmienić organizację firm i poziom zatrudnienia. Przyszłość zakładów oraz lokalnych miejsc pracy zależy od decyzji inwestycyjnych nowego właściciela.